
Oleh : Rahmat Hidayat
Di tengah dinamika ekonomi global yang masih penuh tantangan, Indonesia membutuhkan sektor keuangan yang tidak hanya kuat secara bisnis, tetapi juga memiliki keberpihakan terhadap kepentingan nasional. Dalam konteks tersebut, gagasan mengenai perbankan patriotik yang belakangan didorong pemerintah menjadi sebuah paradigma baru dalam pembangunan ekonomi. Konsep ini menempatkan perbankan sebagai motor penggerak pertumbuhan yang tidak semata mengejar keuntungan, tetapi juga berkontribusi terhadap pemerataan ekonomi, penguatan UMKM, penciptaan lapangan kerja, serta peningkatan kesejahteraan masyarakat. Sinergi antara Himpunan Bank Milik Negara (Himbara), Bank Indonesia (BI), dan Danantara menjadi fondasi penting dalam mewujudkan visi tersebut.
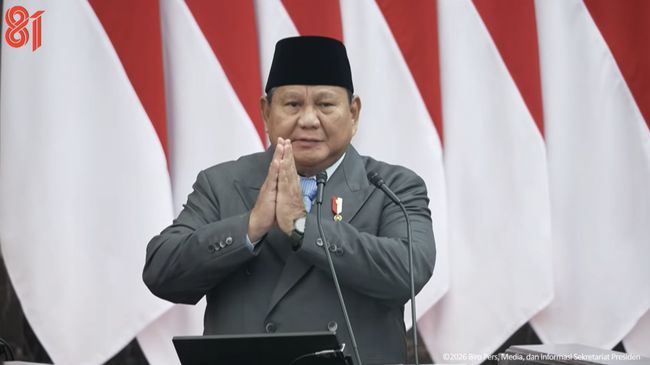
Perbankan patriotik pada dasarnya merupakan upaya untuk memastikan bahwa kekuatan sektor keuangan nasional dapat dimanfaatkan secara optimal bagi pembangunan Indonesia. Presiden Prabowo Subianto menegaskan bahwa bank-bank negara harus mengambil peran lebih besar dalam memperluas akses pembiayaan, khususnya bagi pelaku UMKM yang menjadi tulang punggung perekonomian nasional. Dengan pendekatan ini, keberhasilan perbankan tidak hanya diukur dari besarnya laba, tetapi juga dari dampak sosial dan ekonomi yang dihasilkan bagi masyarakat luas.
Keberadaan Himbara menjadi sangat strategis dalam agenda tersebut. Dengan jaringan yang menjangkau seluruh wilayah Indonesia serta basis nasabah yang besar, bank-bank anggota Himbara memiliki kapasitas untuk mempercepat inklusi keuangan dan mendorong pertumbuhan ekonomi daerah. Belum lama ini, kapitalisasi pasar gabungan Himbara bahkan telah menembus lebih dari Rp1.100 triliun, menunjukkan kuatnya fundamental dan kepercayaan pasar terhadap perbankan nasional. Pemerintah pun mendorong agar kekuatan tersebut diterjemahkan menjadi perluasan akses pembiayaan yang lebih merata bagi sektor produktif.
Di sisi lain, Bank Indonesia memegang peran penting dalam menjaga stabilitas moneter dan sistem keuangan. Stabilitas yang terjaga menjadi prasyarat utama agar perbankan dapat terus menjalankan fungsi intermediasi secara optimal. Sinergi antara BI dan perbankan nasional memungkinkan kebijakan moneter berjalan beriringan dengan kebutuhan dunia usaha. Ketika tantangan global memengaruhi pasar keuangan, koordinasi yang kuat antara otoritas moneter dan sektor perbankan menjadi kunci untuk menjaga kepercayaan pelaku ekonomi sekaligus memastikan ketersediaan pembiayaan bagi sektor produktif.
Dalam ekosistem tersebut, Danantara hadir sebagai katalis baru yang memperkuat transformasi sektor keuangan nasional. Sebagai pengelola aset strategis negara, Danantara mendorong penguatan tata kelola, efisiensi, serta transformasi teknologi di lingkungan Himbara. Langkah ini penting agar bank-bank milik negara mampu beradaptasi dengan perkembangan digital sekaligus meningkatkan kualitas layanan kepada masyarakat. Transformasi teknologi juga diyakini dapat mempercepat proses penyaluran kredit, meningkatkan transparansi, dan memperkuat daya saing perbankan Indonesia di tingkat global.
Chief Executive Officer (CEO) BPI Danantara Rosan Roeslani menyatakan bahwa penyaluran kredit kepada masyarakat dan UMKM harus tetap terjaga meskipun terdapat perubahan kebijakan suku bunga. Menurutnya, bank-bank Himbara perlu terus meningkatkan produktivitas dan efisiensi sambil menjaga kualitas aset agar pembiayaan bagi sektor riil tetap berjalan dengan baik. Pernyataan tersebut menunjukkan komitmen pemerintah untuk memastikan perbankan tetap menjadi pendukung utama pertumbuhan ekonomi nasional.
Hal senada juga disampaikan oleh Kepala Badan Pengaturan BUMN (BP BUMN) sekaligus COO Danantara Dony Oskaria bahwa fundamental bank-bank Himbara saat ini berada dalam kondisi yang sangat kuat. Menurutnya, kekuatan fundamental tersebut menjadi modal penting untuk mendukung berbagai agenda pembangunan nasional, mulai dari pembiayaan sektor produktif, penguatan UMKM, hingga investasi strategis yang dapat menciptakan nilai tambah bagi perekonomian Indonesia.
Melihat perkembangan tersebut, sinergi antara Himbara, BI, dan Danantara layak dipandang sebagai sebuah orkestrasi besar untuk memperkuat fondasi ekonomi nasional. Himbara menjadi ujung tombak penyaluran pembiayaan, BI menjaga stabilitas sistem keuangan, sementara Danantara memastikan pengelolaan aset dan transformasi kelembagaan berjalan secara profesional. Ketiganya saling melengkapi dalam membangun sistem keuangan yang sehat, inklusif, dan berorientasi pada kepentingan bangsa.
Perbankan patriotik bukan sekadar slogan, melainkan sebuah arah kebijakan yang menempatkan sektor keuangan sebagai instrumen pembangunan. Ketika sinergi ini berjalan efektif, manfaatnya tidak hanya dirasakan oleh dunia usaha dan pelaku industri, tetapi juga oleh jutaan masyarakat yang memperoleh akses lebih besar terhadap pembiayaan, kesempatan kerja, dan peningkatan kesejahteraan. Di sinilah perbankan nasional menunjukkan perannya sebagai mitra strategis negara dalam mewujudkan Indonesia yang lebih maju, kuat, dan berdaya saing.
Konsep perbankan patriotik bukan sekadar tentang memperkuat kinerja lembaga keuangan, melainkan membangun sinergi nasional untuk memastikan sektor perbankan mampu menjadi motor penggerak pembangunan. Kolaborasi antara Himbara, Bank Indonesia, dan Danantara menjadi elemen strategis dalam menjaga stabilitas sistem keuangan sekaligus memperluas akses pembiayaan bagi sektor-sektor produktif. Dengan tata kelola yang profesional, prinsip kehati-hatian yang kuat, serta orientasi pada kepentingan bangsa, sinergi tersebut dapat memperkuat daya saing ekonomi, mendorong pertumbuhan yang lebih inklusif, dan mempercepat terwujudnya visi Indonesia Emas 2045. Perbankan patriotik pada akhirnya diharapkan hadir sebagai pilar pembangunan yang tidak hanya tangguh menghadapi tantangan global, tetapi juga mampu menghadirkan manfaat nyata bagi kesejahteraan seluruh rakyat Indonesia.
)* Pemerhati Masalah-Masalah Ekonomi Global